2024-2030年中国稀土镁合金产业发展动态及投资规模预测
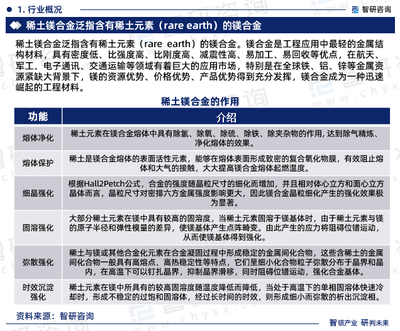
稀土镁合金作为一种轻质高强材料,在航空航天、汽车制造、电子通信及国防军工等领域具有广泛应用前景。随着中国“双碳”战略推进和高端制造业升级,稀土镁合金产业正迎来关键发展期。本文基于有色金属合金行业视角,分析2024-2030年中国稀土镁合金产业的发展动态与投资规模趋势。
一、产业发展背景与政策环境
中国是全球最大的镁资源国和稀土供应国,为稀土镁合金发展提供了原料保障。《“十四五”原材料工业发展规划》《新材料产业发展指南》等政策将镁合金列为重点发展的先进基础材料,鼓励稀土在高性能镁合金中的应用。2023年工信部发布《关于推动镁产业高质量发展的指导意见》,明确支持稀土镁合金在交通、3C等领域的规模化应用。环保政策趋严加速了低成本、高纯度稀土镁合金制备技术的研发与产业化。
二、2024-2030年产业发展动态
1. 技术突破驱动产品升级
高强耐热稀土镁合金(如Mg-Gd-Y系、Mg-Y-Nd系)的蠕变抗力与高温性能持续优化,逐步满足汽车发动机部件、航天结构件等严苛工况需求。半连续铸造、大规格变形加工及表面处理技术成熟,降低了生产成本,扩大了应用范围。2024-2026年,行业将重点突破稀土镁合金的腐蚀防护与疲劳寿命瓶颈,推动其在新能源汽车电池托盘、一体化压铸车身等场景的批量应用。
- 应用市场加速拓展
- 汽车轻量化:单车用镁量从当前约3kg向2030年15kg目标迈进,稀土镁合金在仪表盘支架、座椅骨架、轮毂等部件渗透率提升。
- 航空航天:稀镁合金在无人机、卫星构件中的用量稳步增长,2030年国内航空航天领域需求预计突破2万吨。
- 3C与医疗器械:5G基站散热壳体、可穿戴设备结构件对稀土镁合金的需求年均增速超15%。
3. 产业集群与竞争格局
山西、陕西、河南等地依托镁资源与稀土禀赋,形成“原镁-稀土合金化-深加工”一体化集群。云海金属、万丰奥威等龙头企业加速布局稀土镁合金细分市场。预计2024-2030年,行业CR5将提升至60%以上,技术创新与成本控制成为核心竞争力。
三、投资规模预测
1. 市场规模测算
据有色金属工业协会数据,2023年中国稀土镁合金产量约8万吨,市场规模约45亿元。随着新能源汽车、高端装备需求释放,预计2024-2030年产量复合增长率(CAGR)达12%-15%,2030年产量有望突破20万吨,市场规模超过120亿元。稀土镁合金深加工产品(型材、板材、压铸件)附加值更高,其市场规模占比将从当前30%提升至2030年的50%以上。
2. 投资热点与规模
- 上游合金化环节:稀土镁中间合金产能扩建项目投资约20-30亿元/年,重点分布于内蒙古、江西等稀土产区。
- 中游材料加工:高性能稀土镁合金棒材、板材生产线投资需求旺盛,预计2024-2026年年均投资40亿元,2030年前累计超200亿元。
- 下游应用集成:汽车零部件压铸、航空航天精密成型领域将吸引社会资本参与,2030年相关投资规模或达150亿元。
综合测算,2024-2030年中国稀土镁合金产业总投资规模预计为500-600亿元,其中2027-2029年为投资高峰期,年均增速约18%。
3. 风险与建议
需关注稀土价格波动、镁合金回收体系不完善、高端应用验证周期长等风险。建议投资者聚焦具备稀土合金化核心技术、下游绑定新能源车企或军工客户的企业,并布局再生稀土镁合金闭环产业链。
四、结论
2024-2030年是中国稀土镁合金产业从技术积累迈向规模化应用的关键阶段。在政策支持和下游需求驱动下,产业将保持中高速增长,投资规模持续扩大。预计到2030年,中国稀土镁合金产业将形成技术自主可控、应用多元化的新格局,为有色金属合金行业高质量发展提供重要支撑。
如若转载,请注明出处:http://www.donglake.com/product/44.html
更新时间:2026-10-24 23:34:02